VSB 27: Neuerungen und Handlungsbedarf für Finanzinstitute
Von: Mathias Müller
12. November 2026 Lesezeit 6 Min.
Einordnung1
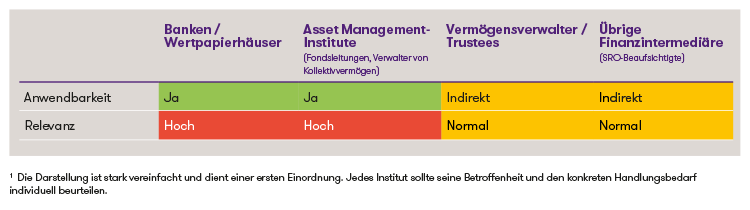
1Die Darstellung ist stark vereinfacht und dient einer ersten Einordnung. Jedes Institut sollte seine Betroffenheit und den konkreten Handlungsbedarf individuell beurteilen.
Kontrollinhaber: angepasster Kaskadenansatz
Eine der wichtigsten materiellen Änderungen betrifft die Feststellung der Kontrollinhaber einer operativ tätigen juristischen Person oder Personengesellschaft (unter Verwendung des Formulars K).
Weiterhin sind grundsätzlich Personen zu erfassen, die 25 % oder mehr der Kapital- oder Stimmrechte halten (1. Stufe). Bestehen jedoch offensichtliche Hinweise, dass eine andere Person die Gesellschaft tatsächlich auf andere Weise kontrolliert, sind diese Hinweise abzuklären (2. Stufe). Anders als bisher ist die zweite Stufe auch dann zu berücksichtigen, wenn bereits auf der ersten Stufe ein Kontrollinhaber festgestellt wurde. Bestätigt sich eine solche Kontrolle, ist diese Person anstelle des Beteiligungsinhabers als Kontrollinhaber festzustellen. Ohne entsprechende Hinweise besteht keine Pflicht, aktiv nach weiteren Kontrollinhabern zu suchen. Kann auf keiner der beiden Stufen ein Kontrollinhaber festgestellt werden, ist ersatzweise die geschäftsführende Person zu erfassen (3. Stufe).
Das Formular K wurde noch weiter angepasst. Neu sind auch Geburtsdatum und Nationalität der Kontrollinhaber zu dokumentieren.
Handlungsbedarf: Institute sollten Weisungen, Formular K und Onboarding-Prozesse an den angepassten Kaskadenansatz anpassen. Hinweise auf eine anderweitige tatsächliche Kontrolle müssen im Prozess erkannt, abgeklärt und dokumentiert werden. Bestehende Kundendokumentationen sind im Rahmen der periodischen Aktualisierung bei Bedarf zu ergänzen.
Neue Anforderungen bei Stiftungen und Trusts
Für nicht operativ tätige Stiftungen besteht grundsätzlich die Pflicht, die erforderlichen Angaben mittels schriftlicher Erklärung oder Formular S festzuhalten. Dies gilt auch für Stiftungen, die ausschliesslich einen ideellen Zweck verfolgen. Bei operativ tätigen Stiftungen ist dagegen weiterhin die Kontrollinhaberin beziehungsweise der Kontrollinhaber festzustellen.
Bei nicht operativ tätigen Stiftungen mit ausschliesslich ideellem Zweck kann nur in begründeten Ausnahmefällen auf einzelne Angaben zum Stifter beziehungsweise zu begünstigten Personen verzichtet werden. Als Beispiele werden Stiftungen genannt, die durch eine grosse oder laufend wechselnde Zahl von Spendern finanziert werden oder Stiftungen, die ausschliesslich andere Organisationen mit ideellem Zweck begünstigen.
Bei Trusts und Stiftungen werden zudem die Anforderungen an die zu dokumentierenden Personen und Strukturen präzisiert. Bei sogenannten Underlying Companies sind insbesondere zusätzliche Angaben zum Trustee beziehungsweise zur Stiftung zu dokumentieren.
Handlungsbedarf: Die institutsspezifischen Vorgaben zur Klassifikation und Dokumentation von Stiftungen und Trusts sollten überprüft werden. Ebenso ist sicherzustellen, dass die neuen Formulare S und T rechtzeitig in die relevanten Prozesse integriert werden. Bei bestehenden Beziehungen sollte die Dokumentation im Rahmen der periodischen Aktualisierung überprüft und bei Bedarf ergänzt werden.
Mehr Flexibilität bei digitalen Prozessen
Die VSB 27 trägt digitalen Geschäftsprozessen stärker Rechnung. Angaben, die bisher typischerweise über VSB-Formulare eingeholt wurden, können auch mittels einer anderen durch Text nachweisbaren Erklärung bestätigt werden. Entscheidend ist, dass die Erklärung der Vertragspartei eindeutig zugeordnet werden kann.
Auch bei der Entgegennahme und Aufbewahrung wird die VSB technologieneutraler. Physisch unterzeichnete Formulare können beispielsweise als Scan oder Foto elektronisch übermittelt werden, sofern die Übermittlung dokumentiert wird. Ein physisches Original muss nicht aufbewahrt werden. Eine elektronische Kopie genügt.
Handlungsbedarf: Institute können bestehende papierbasierte Prozesse vereinfachen. Gleichzeitig müssen sie sicherstellen, dass Herkunft und Eingang der Erklärung sowie die Verfügbarkeit der Dokumente im System nachvollziehbar dokumentiert werden. Weisungen zu elektronischen Formularen, Archivierung und Nachweisführung sollten entsprechend überprüft werden.
Wiederholung der Sorgfaltspflichten und Wiederaufnahme von Geschäftsbeziehungen
Die VSB 27 präzisiert auch die Pflichten bei bestehenden Kunden. Können Zweifel an der Identität der Vertragspartei, den Kontrollinhabern oder wirtschaftlich berechtigten Personen nicht durch Abklärungen beseitigt werden, sind die entsprechenden Sorgfaltspflichten zu wiederholen. Der Kommentar der Schweizerischen Bankiervereinigung versteht unter der hierfür vorgesehenen «angemessenen Frist» grundsätzlich 60 Tage. Danach muss das Institut risikobasiert über das weitere Vorgehen entscheiden und diesen Entscheid dokumentieren.
Reine Änderungen von Stammdaten natürlicher Personen, beispielsweise eine neue Adresse oder eine Namensänderung infolge Heirat, lösen dagegen für sich allein keine Wiederholung der Sorgfaltspflichten aus. Die Kundendaten sind entsprechend zu aktualisieren.
Neu ausdrücklich geregelt wird ausserdem die Wiederaufnahme einer bereits beendeten Geschäftsbeziehung. Wird eine saldierte Geschäftsbeziehung später neu aufgenommen, sind die Vertragspartei erneut zu identifizieren und die Kontrollinhaber beziehungsweise wirtschaftlich berechtigten Personen neu festzustellen. Eine Ausnahme besteht insbesondere bei einer rein technischen Reaktivierung eines Kontos zur Verbuchung retournierter Vermögenswerte oder nachträglicher Eingänge im Zusammenhang mit der Saldierung.
Transparenzregister: Abweichung bedeutet nicht automatisch Zweifel
Die VSB 27 regelt neu ausdrücklich das Zusammenspiel mit dem Transparenzregister. Stellt ein Institut bei einer Konsultation des Registers einen Unterschied zwischen den Registerdaten und den eigenen VSB-Daten oder einen Vermerk im Register fest, verhindert dies die Nutzung des Kontos nicht automatisch. Voraussetzung ist, dass das Institut selbst keine Zweifel an den gemäss VSB erhobenen Daten hat. Unter derselben Voraussetzung löst die Abweichung auch keine Wiederholung der VSB-Sorgfaltspflichten aus.
Für die Praxis bedeutet dies, dass Prozesse für Registerabgleiche klar zwischen einer Abweichung im Transparenzregister und tatsächlichen Zweifeln an den eigenen Kundendaten unterscheiden sollten.
Weitere relevante Anpassungen
- Daneben enthält die VSB 27 verschiedene weitere Änderungen, die je nach Geschäftsmodell Anpassungen erfordern können. Dazu gehören insbesondere:
- Die VSB 27 stellt neu klar, dass eine bereits korrekt identifizierte Vertragspartei bei der Aufnahme weiterer Geschäftsbeziehungen nicht erneut identifiziert werden muss. Voraussetzung ist, dass die Identifizierung im Rahmen der bestehenden Geschäftsbeziehung ordnungsgemäss erfolgt ist.
- Die bisher zwingende Einholung eines Formulars A bei natürlichen Personen ohne persönliche Vorsprache (ehemals Korrespondenzwegeröffnungen) entfällt. Ist die Bank zweifelsfrei überzeugt, dass Vertragspartei und wirtschaftlich berechtigte Person identisch sind, genügt eine geeignete Dokumentation dieses Umstands.
- Kreditgeschäfte mit einem direkten Vertragsverhältnis zum Kreditnehmer sowie bestimmte Geld- und Wertübertragungen werden ausdrücklich in die Identifizierungs- und Feststellungspflichten einbezogen.
- Wegfall des Risikolandbezugs: Bestimmte Ausnahmen von der Pflicht zur Feststellung des Kontrollinhabers bzw. der wirtschaftlich berechtigten Person gelten neu unabhängig davon, ob ein Bezug zu einem Land mit erhöhten Risiken besteht. Die risikobasierten Abklärungs- und Sorgfaltspflichten nach GwG und GwV-FINMA bleiben davon unberührt.
Übergangsfrist und empfohlene Umsetzung
Die VSB 27 tritt am 1. Januar 2027 in Kraft. Es gilt eine Übergangsfrist von vier Monaten. Nach deren Ablauf gelten die neuen Vorgaben insbesondere für neu aufgenommene Geschäftsbeziehungen sowie bei einer Wiederholung der Sorgfaltspflichten. Eine flächendeckende Aktualisierung aller bestehenden Kundendossiers und Angleichung an die neuen Standards ist hingegen nicht zwingend erforderlich.
Institute sollten die Übergangsfrist insbesondere nutzen, um:
- GwG- und VSB-Weisungen an die neuen Anforderungen anzupassen;
- Formulare K, S und T beziehungsweise gleichwertige eigene Formulare zu aktualisieren;
- Onboarding- und Review-Prozesse auf den angepassten Kontrollinhaberansatz auszurichten;
- Regeln für Stiftungen, Trusts und Underlying Companies anzupassen, sowie
- Mitarbeitende in Front, Operations und Compliance gezielt zu schulen.
Fazit
Die VSB 27 bringt keine grundlegende Neugestaltung der Sorgfaltspflichten. In mehreren Bereichen verändert sie jedoch die praktische Umsetzung. Besonders relevant sind der angepasste Ansatz zur Feststellung der Kontrollinhaber, die erweiterten Anforderungen bei Stiftungen und Trusts, die neuen Möglichkeiten für digitale Dokumentationsprozesse sowie die präzisierten Wiederholungspflichten. Die kurze Übergangsfrist macht eine frühzeitige Überprüfung der bestehenden Weisungen, Formulare und Prozesse sinnvoll.
Unsere Unterstützung
Grant Thornton begleitet Unternehmen bei der Einordnung von regulatorischen Neuerungen und unterstützt bei der konkreten Umsetzung und Implementierung. Dabei unterstützen wir Sie auch bei der Realisierung in konzeptioneller und technologischer Hinsicht.