CDB 27 : nouveautés et mesures à prendre par les établissements financiers
Par: Mathias Müller
12 nov. 2026 8 min de lecture
Établissements concernés1
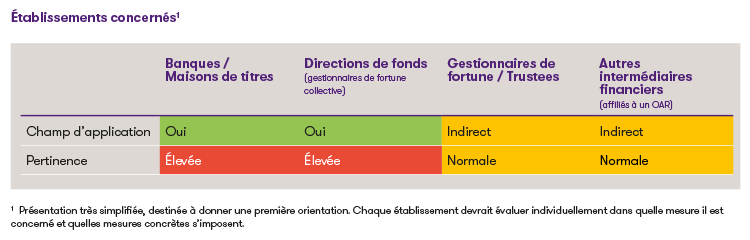
1Présentation très simplifiée, destinée à donner une première orientation. Chaque établissement devrait évaluer individuellement dans quelle mesure il est concerné et quelles mesures concrètes s’imposent.
Détenteurs du contrôle : approche en cascade adaptée
L’une des principales modifications de fond concerne l’identification des détenteurs du contrôle des personnes morales et des sociétés de personnes exerçant une activité opérationnelle (formulaire K).
En principe, il convient d’identifier les personnes qui détiennent 25 % ou plus du capital ou des droits de vote (1er niveau). S’il existe des indices qu’une autre personne contrôle la société d’une autre manière, ces indices doivent être clarifiés (2e niveau). Contrairement à ce qui prévalait jusqu’ici, le deuxième niveau doit être examiné même lorsqu’un détenteur du contrôle a été identifié au premier niveau. Si un tel contrôle est confirmé, la personne concernée doit être identifiée comme détenteur du contrôle. En l’absence d’indices, il n’y a pas d’obligation de rechercher activement d’autres détenteurs du contrôle. Si aucun détenteur du contrôle ne peut être identifié aux deux premiers niveaux, il convient d’identifier à titre subsidiaire le membre le plus haut placé de l’organe de direction (3e niveau).
Le formulaire K a également été adapté. La date de naissance et la nationalité des détenteurs du contrôle doivent désormais y figurer.
Mesures à prendre : les établissements doivent adapter leurs directives, le formulaire K et leurs processus d’ouverture de relation à l’approche en cascade révisée. Les indices d’un contrôle exercé d’une autre manière doivent être identifiés, clarifiés et documentés. Pour les relations existantes, les formulaires utilisés jusqu’ici n’ont pas à être remplacés. Les dossiers sont complétés lorsque les obligations de diligence doivent être répétées ou dans le cadre de l’actualisation périodique des données clients.
Articulation avec l’OBA-FINMA révisée
La révision partielle de l’OBA-FINMA entre en vigueur à la même date que la CDB 27. Le nouvel art. 9b OBA-FINMA impose à l’intermédiaire financier de comprendre la structure de propriété et de contrôle du cocontractant. Selon le commentaire de la FINMA du 29 octobre 2026, il doit être en mesure d’identifier quelles personnes physiques contrôlent en dernier ressort la structure et de quelle manière, avec une profondeur de clarification fonction du risque et, pour les structures complexes, le cas échéant au moyen d’un organigramme. La FINMA y voit la codification de sa pratique et non une nouvelle obligation matérielle.
Le formulaire K est une déclaration du cocontractant. La compréhension de la chaîne de détention incombe à l’établissement et doit être documentée (art. 7 LBA, art. 22 OBA-FINMA). Constater l’absence d’indices d’un contrôle exercé d’une autre manière au sens de la CDB 27 suppose donc que cette chaîne ait été comprise. Pour les gestionnaires de fortune et les trustees, la cascade découle de l’art. 56 OBA-FINMA, dont l’al. 2 révisé prévoit qu’en cas de doute sur le contrôle par les personnes identifiées au premier niveau, l’intermédiaire financier vérifie qui contrôle la société d’une autre manière.
Nouvelles exigences pour les fondations et les trusts
Pour les fondations sans activité opérationnelle, les informations requises doivent en principe être recueillies au moyen d’une déclaration écrite ou du formulaire S. Cela vaut également pour les fondations qui poursuivent un but idéal. Pour les fondations exerçant une activité opérationnelle, le détenteur du contrôle doit être identifié.
Pour les fondations sans activité opérationnelle qui poursuivent exclusivement un but idéal, il n’est possible de renoncer aux informations concernant le fondateur et les bénéficiaires que dans des cas exceptionnels justifiés. Sont cités à titre d’exemple les fondations financées par un nombre important ou changeant de donateurs et celles qui soutiennent exclusivement d’autres organisations à but idéal.
Les personnes et structures à documenter pour les trusts et les fondations sont en outre précisées. En présence de sociétés sous-jacentes (underlying companies), des informations supplémentaires concernant le trustee ou la fondation doivent notamment être documentées.
Mesures à prendre : les directives internes relatives à la qualification et à la documentation des fondations et des trusts doivent être revues, et les nouveaux formulaires S et T intégrés à temps dans les processus concernés. Pour les relations existantes, la documentation est complétée lorsque les obligations de diligence doivent être répétées ou dans le cadre de l’actualisation périodique des données clients.
Plus de flexibilité dans les processus numériques
La CDB 27 tient davantage compte des processus numériques. Les informations jusqu’ici recueillies au moyen des formulaires CDB peuvent également être confirmées par le cocontractant sous une autre forme de déclaration permettant d’en établir la preuve par un texte. La déclaration doit pouvoir être attribuée sans équivoque au cocontractant.
La réception et la conservation des documents sont également réglées de manière plus neutre sur le plan technologique. Les formulaires signés à la main peuvent être transmis par voie électronique, par exemple sous forme de scan ou de photo, à condition que la transmission soit documentée. La conservation de l’original physique n’est pas nécessaire, une copie électronique suffit.
Mesures à prendre : les établissements peuvent simplifier leurs processus papier. Ils doivent en parallèle s’assurer que l’origine et la réception de la déclaration, ainsi que la disponibilité des documents dans le système, sont documentées de manière traçable. Les directives relatives aux formulaires électroniques, à l’archivage et à la conservation des preuves doivent être revues en conséquence.
Répétition des obligations de diligence et reprise de relations d’affaires
La CDB 27 précise également les obligations relatives aux relations existantes. Si des doutes quant à l’identité du cocontractant, des détenteurs du contrôle ou des ayants droit économiques ne peuvent être levés par des clarifications, les obligations de diligence correspondantes doivent être répétées. Selon le commentaire de l’Association suisse des banquiers, le « délai raisonnable » prévu à cet effet est en principe de 60 jours. Passé ce délai, l’établissement décide de la suite à donner selon une approche fondée sur les risques et documente sa décision.
Les simples modifications des données de base de personnes physiques, par exemple un changement d’adresse ou un changement de nom lié à l’état civil, ne déclenchent pas à elles seules la répétition des obligations de diligence. Les données du client doivent être mises à jour.
La reprise d’une relation d’affaires clôturée est désormais réglée expressément (art. 46bis). Si une relation soldée est reprise ultérieurement, l’identité du cocontractant doit être vérifiée à nouveau et les détenteurs du contrôle ou les ayants droit économiques identifiés à nouveau. Fait exception la réactivation purement technique d’un compte en vue de comptabiliser des avoirs restitués ou des entrées ultérieures liées à la clôture.
Registre de transparence : une divergence n’équivaut pas automatiquement à un doute
La CDB 27 règle expressément l’articulation avec le registre de transparence. Si un établissement constate, en consultant le registre, une divergence au sens de l’art. 30 LTPM entre les données du registre et ses propres données, ou une mention dans le registre, cela n’empêche pas automatiquement l’utilisation du compte, à condition qu’il n’ait lui-même aucun doute quant aux données recueillies selon la CDB. À la même condition, la divergence ne déclenche pas non plus la répétition des obligations de diligence.
Les processus de rapprochement avec le registre doivent donc distinguer la divergence constatée dans le registre de transparence des doutes concernant les données propres de l’établissement.
Autres adaptations
La CDB 27 contient d’autres modifications qui peuvent nécessiter des adaptations selon le modèle d’affaires :
- La règle selon laquelle un cocontractant déjà correctement identifié n’a pas à l’être à nouveau lors de l’ouverture de relations supplémentaires est étendue : la personne dont l’identité a déjà été vérifiée lorsqu’elle a établi une relation pour un cocontractant n’a pas à être identifiée à nouveau lorsqu’elle ouvre elle-même une relation.
- L’obligation d’obtenir dans tous les cas un formulaire A pour les personnes physiques lorsque la relation est établie sans entretien en personne (anciennement « par correspondance ») est supprimée. Si la banque n’a aucun doute quant au fait que le cocontractant est aussi l’ayant droit économique, il suffit de le consigner de manière appropriée.
- Les opérations de crédit avec relation contractuelle directe avec l’emprunteur ainsi que certains transferts de fonds et de valeurs sont expressément soumis aux obligations de vérification et d’identification.
- Le critère du lien avec un pays à risque accru est supprimé : certaines exceptions à l’identification du détenteur du contrôle ou de l’ayant droit économique s’appliquent désormais indépendamment de ce lien. Les obligations de clarification fondées sur les risques selon la LBA et l’OBA-FINMA demeurent réservées.
Délai transitoire et mise en œuvre
La CDB 27 entrera en vigueur le 1er janvier 2027, avec un délai transitoire de quatre mois. À l’issue de celui-ci, les nouvelles dispositions s’appliqueront aux nouvelles relations d’affaires ainsi qu’en cas de répétition des obligations de diligence. Une mise à niveau systématique de tous les dossiers existants n’est pas exigée.
Les établissements devraient mettre à profit ce délai pour :
- adapter les directives LBA et CDB aux nouvelles exigences ;
- mettre à jour les formulaires K, S et T ou leurs formulaires équivalents ;
- aligner les processus d’ouverture et de revue des relations sur la cascade révisée ;
- adapter les règles relatives aux fondations, aux trusts et aux sociétés sous-jacentes ;
- former de manière ciblée les collaborateurs du front, des opérations et de la compliance.
Conclusion
La CDB 27 ne refond pas les obligations de diligence, mais en modifie la mise en œuvre pratique sur plusieurs points : cascade d’identification des détenteurs du contrôle, exigences élargies pour les fondations et les trusts, documentation numérique et répétition des obligations de diligence. Vu la brièveté du délai transitoire, un examen rapide des directives, formulaires et processus existants est recommandé.
Notre accompagnement
Grant Thornton accompagne les établissements dans l’analyse des nouvelles dispositions et dans leur mise en œuvre, tant sur le plan conceptuel que technologique. Nous restons à votre disposition pour toute question.