Einordnung1
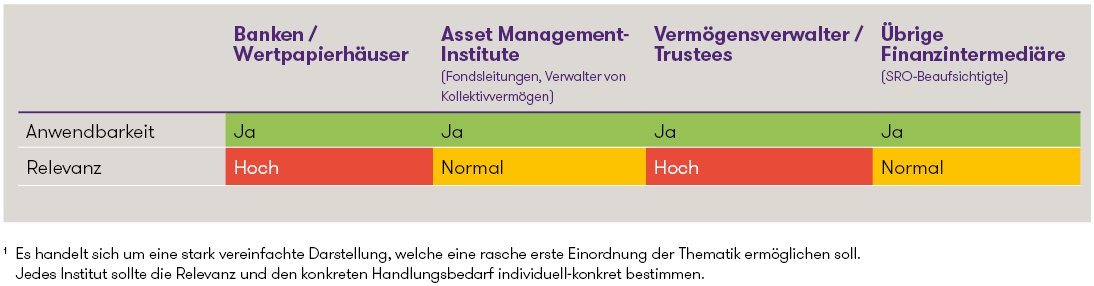
1Es handelt sich um eine stark vereinfachte Darstellung, welche eine rasche erste Einordnung der Thematik ermöglichen soll. Jedes Institut sollte die Relevanz und den konkreten Handlungsbedarf individuell-konkret bestimmen.
Unmittelbarer Handlungsbedarf für Banken, Vermögensverwalter und weitere Finanzintermediäre
| Schweizerisches Transparenzregister | GwG-Unterstellung von Beratern |
|---|---|
|
|
Einführung des Transparenzregisters (TJPG)
Mit dem TJPG wird erstmals ein zentrales Schweizer Transparenzregister für wirtschaftlich berechtigte Personen eingeführt. Künftig sind sämtliche erfassten Rechtseinheiten verpflichtet, ihre wirtschaftlich berechtigten Personen dem Register zu melden. Gleichzeitig erhalten Finanzintermediäre Zugriff auf die Registerdaten, soweit dies zur Erfüllung ihrer Sorgfaltspflichten nach GwG erforderlich ist.
Die Einführung des Registers betrifft Finanzinstitute in einer Doppelrolle:
Registrierungs- und Meldepflicht des Instituts
Banken, Vermögensverwalter, Verwalter von Kollektivvermögen und andere juristische Personen müssen ihre eigenen wirtschaftlich berechtigten Personen fristgerecht im Transparenzregister erfassen.
Die Registrierung erfolgt über EasyGov. Die eigentliche Meldung der wirtschaftlich berechtigten Personen kann nach Inkrafttreten des Gesetzes vorgenommen werden.
Nutzung des Transparenzregisters für GwG-Zwecke
Finanzintermediäre können zukünftig die Daten des Transparenzregisters online abrufen, sofern dies für die Erfüllung ihrer GwG-Sorgfaltspflichten erforderlich ist.
Dies kann insbesondere relevant sein bei:
- Neueröffnungen von Geschäftsbeziehungen
- Aktualisierung von Kundeninformationen
- Überprüfung komplexer Eigentums- und Kontrollstrukturen
- Abklärungen zu wirtschaftlich berechtigten Personen
- Vertiefte Abklärungen bei erhöhten Risiken
Eine gesetzliche Pflicht zur Konsultation des Registers besteht zwar nicht. Es ist jedoch davon auszugehen, dass die Nutzung des Registers künftig zunehmend Teil der aufsichtsrechtlichen Erwartungen werden wird.
Meldepflicht bei Abweichungen
Stellt ein Finanzintermediär Unterschiede zwischen den Registerdaten und den eigenen KYC-Unterlagen fest, muss zunächst die betroffene Gesellschaft zur Berichtigung aufgefordert werden.
Bleibt die Abweichung trotz Hinweis und angemessener Frist bestehen, ist diese innerhalb von 30 Tagen dem Transparenzregister zu melden. Anschliessend wird im Register ein entsprechender Vermerk angebracht.
Neue GwG-Unterstellung von Beraterinnen und Beratern
Mit der GwG-Revision werden neu bestimmte Beratungstätigkeiten dem GwG unterstellt. Dies betrifft nicht nur klassische Treuhänder, Anwaltskanzleien oder Corporate-Service-Provider, die sich gegebenenfalls neu einer SRO anschliessen müssen. Sondern es kann auch Banken, Vermögensverwalter und weitere Finanzintermediäre betreffen, sofern sie neben ihren bereits heute als GwG-relevant eingestuften Tätigkeiten weitere Dienstleistungen anbieten, die neu als GwG-relevante Beratung gelten. Wenn beispielsweise ein als Vermögensverwalter beaufsichtigtes Multi Family Office Kunden auch bei Immobilientransaktionen oder bei der Gründung oder Administrierung von Gesellschaften unterstützt, könnte dies neu eine GwG-relevante Tätigkeit darstellen. Diesfalls müssen die betreffenden Geschäftsbeziehungen und Transaktionen ab dem 1. Oktober 2026 Teil des bestehenden GwG-Frameworks des Instituts bilden. Dadurch gehören sie beispielsweise auf die Kundenliste der GwG-relevanten Geschäftsbeziehungen, die betreffenden Transaktionen müssen überwacht werden und es müssen Dossiers geführt werden.
Viele Institute fokussieren ihre GwG-Compliance heute ausschliesslich auf ihre Tätigkeit als Finanzintermediär. Künftig ist zusätzlich zu prüfen, ob einzelne Beratungsleistungen eine eigenständige GwG-relevante Beratungstätigkeit darstellen.
Welche Tätigkeiten sind relevant?
Die neuen Vorschriften erfassen insbesondere die Unterstützung Dritter bei Finanztransaktionen oder Kapitalbeschaffungen im Zusammenhang mit:
- Immobilienkäufen und Immobilienverkäufen
- Gründung nicht operativer Gesellschaften
- Verwaltung und Führung nicht operativer Gesellschaften
- Kapitalzuführungen und Ausschüttungen nicht operativer Gesellschaften
- Erwerb oder Verkauf von Gesellschaften
- Domizilgewährung und Bereitstellung von Geschäftsadressen über längere Zeiträume
Besondere Aufmerksamkeit ist bei Immobiliengeschäften angezeigt. Vermögensverwalter oder Banken können betroffen sein, wenn sie Kunden aktiv bei konkreten Immobilientransaktionen begleiten und entsprechende Strukturierungs- oder Transaktionsberatung erbringen.
Typischerweise im Anwendungsbereich
- Strukturierung und Begleitung eines konkreten Immobilienerwerbs oder -verkaufs
- Verhandlungsführung zwischen Käufer, Verkäufer, Banken oder weiteren Beteiligten
- Organisation, Steuerung oder Koordination eines Transaktionsprozesses (z.B. Käuferauswahl, Bieterverfahren, Closing-Prozess)
- Aktive Unterstützung bei der Finanzierung einer konkreten Immobilientransaktion
- Steuerliche oder rechtliche Strukturierungsberatung mit direktem Bezug zu einer bestimmten Akquisition oder Veräusserung
- Begleitung von Asset Deals oder Share Deals mit überwiegendem Immobilienbezug
- Unterstützung bei der Gründung, Verwaltung oder Nutzung von Immobilien-Holdinggesellschaften
Typischerweise eher ausserhalb des Anwendungsbereichs
- Allgemeine Immobilien-Anlageberatung ohne Bezug zu einer konkreten Immobilie/Transaktion
- Markt- und Bewertungsanalysen sowie Machbarkeits- und Wirtschaftlichkeitsstudien
- Technische, kommerzielle oder bauliche Due Diligence sowie die Identifikation potenzieller Investitionsmöglichkeiten
- Immobilienbewirtschaftung und laufende Verwaltungsaufgaben nach Vollzug einer Transaktion
Besonderheiten für Institute mit bestehender GwG-Unterstellung
Institute, die bereits als Finanzintermediär dem GwG unterstehen und zusätzlich solche Beratungstätigkeiten erbringen, können sämtliche GwG-relevanten Tätigkeiten dem bestehenden Aufsichtsregime unterstellen. Hierfür ist jedoch eine entsprechende Meldung gegenüber der zuständigen Aufsichtsbehörde (SRO, AO oder FINMA) erforderlich. Wir empfehlen, dass diese Meldepflicht bis 30. September 2026 wahrgenommen wird.
Dieser Punkt ist insbesondere für Banken, Vermögensverwalter sowie Verwalter von Kollektivvermögen von praktischer Bedeutung. Die frühzeitige Analyse des Leistungsangebots und eine regulatorische Einordnung der einzelnen Dienstleistungen sind daher essenziell.
Sind Sie vom revidierten Geldwäschereigesetz (GwG) und dem neuen Transparenzregister (TJPG) betroffen?
Grant Thornton begleitet Unternehmen bei der Einordnung von regulatorischen Neuerungen und unterstützt bei der konkreten Umsetzung und Implementierung. Dabei stehen wir auch als Ansprechpartner für die Realisierung in konzeptioneller und technologischer Hinsicht zur Verfügung.