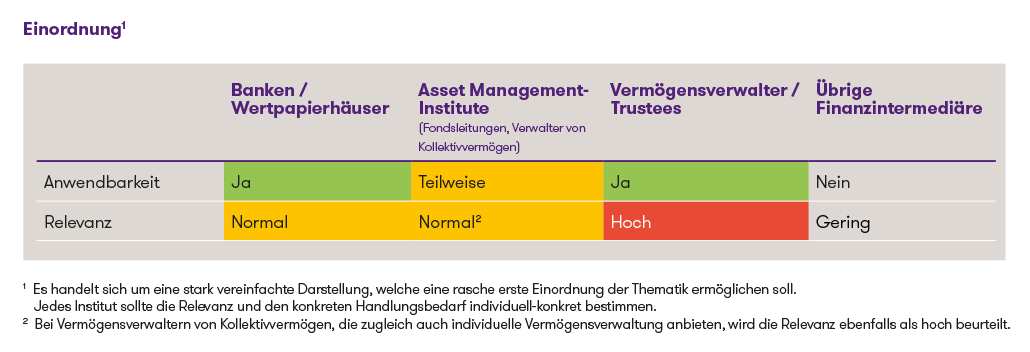
Einordnung der Neuerungen1
Hintergrund
Illiquide Anlageprodukte standen in der Vermögensverwaltung lange Zeit nicht im Mittelpunkt des Interesses. Die von der FINMA publizierten Enforcementverfahren gegenüber zwei verschiedenen Vermögensverwaltern haben jedoch eindrücklich vor Augen geführt, welche erheblichen Risiken für Anleger entstehen können, wenn sich investierte Vermögenswerte nicht mehr oder nur noch eingeschränkt veräussern lassen. Dies hat die Sensibilität für Liquiditätsrisiken von Aufsicht und Marktteilnehmern geschärft. Die FINMA veröffentlichte in diesem Kontext im Juni 2026 zudem die Aufsichtsmitteilung 03/2026 «Risiken beim Einsatz von Produkten in der individuellen Vermögensverwaltung». Darin wertet sie verschiedene weitere Eskalationsfälle aus und konkretisiert ihre Erwartungen an Vermögensverwalter, auch in Bezug auf den Umgang mit Liquiditätsrisiken.3
Die von der FINMA untersuchten Eskalationsfälle zeigen, dass Liquiditätsrisiken oft erst dann sichtbar werden, wenn mehrere Anleger Gelder zurückfordern oder Positionen veräussert werden müssen.
Liquiditätsrisiken verstehen4
Swiss Banking definiert das Liquiditätsrisiko als das Risiko, dass ein Anleger seine Anlage nicht jederzeit zu angemessenen Preisen verkaufen kann. Kann ein Finanzinstrument oder ein Derivat gar nicht, nur schwer oder nur zu einem stark reduzierten Preis verkauft werden, wird der betreffende Markt als illiquid bezeichnet. Diese Definition macht deutlich, dass Illiquidität weniger eine eigene Anlagekategorie als vielmehr eine Eigenschaft oder ein Risiko darstellt, das bei unterschiedlichen Finanzinstrumenten auftreten kann.
Wann gelten Produkte als illiquide?
Das schweizerische Finanzmarktrecht kennt weder eine allgemeingültige Definition illiquider Anlagen noch eine eigenständige Kategorie semi-illiquider Anlagen. Die in der Marktpraxis verwendete Unterscheidung ist daher primär ökonomischer Natur.
Für die FINMA steht nicht die begriffliche Einordnung, sondern die tatsächliche Liquidität eines Produkts und das daraus resultierende Risiko für die Kundschaft im Vordergrund. Aus der Aufsichtspraxis, Prüfungsunterlagen und Branchenpublikationen lassen sich verschiedene Kriterien und Indikatoren ableiten, die eine Beurteilung der Produktliquidität ermöglichen:
Definitionsansätze auf der Basis von Branchenregeln für die Vermögensverwaltung
Für die vorliegende Thematik interessant ist die Definition der Aufsichtsorganisation OSFINcontrol, die im aktuellen Rahmenprüfbericht der Aufsichtsorganisation festgehalten ist. Obwohl sie keine gesetzliche Definition darstellt, bietet sie einen konkreten Anknüpfungspunkt. Produkte gelten demnach als illiquid, wenn sie nicht banktäglich zu repräsentativen Kursen (enger Spread oder Fair Value) gehandelt werden können oder wenn die Kündigungsfrist mehr als 60 Tage beträgt.
Eine ähnliche Betrachtungsweise findet sich auch in den Richtlinien für Vermögensverwaltungsaufträge von Swiss Banking (Selbstregulierung). Diese knüpfen die leichte Handelbarkeit von Finanzinstrumenten an das Vorliegen eines repräsentativen Marktes beziehungsweise einer gleichwertigen Handelbarkeit durch den Emittenten oder die Bank. Daneben berücksichtigen sie die Häufigkeit der Kündigungsmöglichkeiten und die Dauer der Kündigungsfrist:
- liquide, nichttraditionelle Kollektivanlagen: mindestens zweiwöchentliche Kündbarkeit
- andere Instrumente: mindestens viermal jährlich kündbar mit einer Kündigungsfrist von höchstens 60 Tagen oder mindestens monatlich kündbar mit einer Kündigungsfrist von höchstens 90 Tagen
Es zeigt sich somit, dass sowohl die OSFINcontrol als auch Swiss Banking die Liquidität eines Produkts anhand drei zentraler Kriterien beurteilen: die Handelshäufigkeit, die Qualität der verfügbaren Preise sowie die Kündigungsmöglichkeiten. Je stärker ein Produkt in einem dieser Bereiche Einschränkungen aufweist, desto grösser ist die Wahrscheinlichkeit, dass es als illiquid oder zumindest als liquiditätssensitiv eingestuft wird.
Ein Blick auf die früheren VSV-Standesregeln
Die Bedeutung dieser Kriterien zeigt sich auch im historischen Umgang der Branche mit alternativen und weniger liquiden Anlagen. Bereits die früheren Standesregeln des Verbands Schweizerischer Vermögensverwalter (VSV), welche für externe Vermögensverwalter bis zum Inkrafttreten des FIDLEG den Branchenstandard widerspiegelten, enthielten Vorgaben zum Einsatz sogenannter nicht traditioneller Anlagen. Darunter fielen insbesondere Hedge Funds, Private Equity und Immobilien.
Die Standesregeln gingen vorab davon aus, dass solche Anlagen einen Beitrag zur Diversifikation des Gesamtportfolios leisten können. Voraussetzung war jedoch, dass sie grundsätzlich nach dem Fund-of-Funds-Prinzip5 strukturiert waren oder auf andere Weise eine gleichwertige Diversifikation gewährleisteten. Gleichzeitig musste aber auch die leichte Handelbarkeit beziehungsweise eine angemessene Kündbarkeit sichergestellt sein. Darüber hinaus mussten Vermögensverwalter den Einsatz solcher Anlagen in einer schriftlich festgelegten Anlagepolitik regeln und geeignete organisatorische Massnahmen zur sorgfältigen und fachgerechten Anwendung treffen.
Auch Vermögensanlagen in Edelmetallen beziehungsweise Geld- und Kapitalmarktanlagen in Form von Wertpapieren und Wertrechten, davon abgeleitete Produkte und deren Kombinationen mussten leicht handelbar sein. Konkret wurde darunter verstanden, dass die Produkte an einer zugelassenen Börse im In- oder Ausland kotiert sein oder ein repräsentativer Markt dafür bestehen musste. In Abweichung davon durften in beschränktem Umfang Vermögensanlagen in durch die Anlagekreise anerkannten, stark verbreiteten Wertpapieren und Wertrechten beschränkter Marktfähigkeit getätigt werden. Bei OTC-Produkten musste jedoch der Emittent eine anerkannte Bonität geniessen, und es mussten für die Produkte marktkonforme Kurse erhältlich sein.
Die damaligen Vorgaben verdeutlichen, dass Liquidität, Diversifikation und interne Steuerung bereits vor Einführung des heutigen FINIG- und FIDLEG-Regimes als wesentliche Bestandteile einer sorgfältigen Vermögensverwaltung betrachtet wurden. Auch wenn die früheren Standesregeln heute nicht mehr Teil des geltenden regulatorischen Rahmens sind, können sie weiterhin als Orientierungshilfe dienen und zeigen die Kontinuität der aufsichtsrechtlichen Erwartungen in diesem Bereich auf.
Illiquidität als Risiko verschiedener Anlageklassen
Die Broschüre «Risiken im Handel mit Finanzinstrumenten» von Swiss Banking bestätigt diese Sichtweise. Sie behandelt Illiquidität nicht ausschliesslich als Merkmal von Private-Markets-Anlagen, sondern als Risiko, das bei einer Vielzahl unterschiedlicher Finanzinstrumente auftreten kann.
So weist Swiss Banking zunächst auf die Besonderheiten von Anlagen in Emerging Markets hin. Da die politischen, rechtlichen und wirtschaftlichen Systeme vieler Schwellenländer vergleichsweise jung oder weniger gefestigt sind, bestehen neben Erfüllungsrisiken oftmals auch erhöhte Liquiditätsrisiken.
Bei alternativen Anlagen wie Hedge Funds, Private Equity, Private Debt, Infrastrukturinvestitionen oder Rohstoffen können längere Kapitalbindungen, eingeschränkte Rückgabemöglichkeiten und lediglich periodische Bewertungen zu erhöhten Liquiditätsrisiken führen. Gleichzeitig haben alternative Anlagen in den vergangenen Jahren erheblich an Bedeutung gewonnen. Gemäss der Swiss Asset Management Studie 2026 wurden in der Schweiz im Jahr 2025 rund CHF 381 Milliarden in Private-Markets-Anlagen verwaltet, darunter rund CHF 166 Milliarden in Private Equity.
Auch bei Obligationen kann die Handelbarkeit eingeschränkt sein, insbesondere wenn die Titel nach ihrer Emission überwiegend gehalten und kaum mehr gehandelt werden. Eine Kotierung oder die Qualifikation als festverzinsliches Wertpapier garantiert daher nicht automatisch einen ausreichend liquiden Sekundärmarkt.
Ähnliche Überlegungen gelten für kollektive Kapitalanlagen. Insbesondere bei Immobilienfonds kann die Rückgabe von Anteilen aufgrund der geringeren Liquidität der zugrunde liegenden Vermögenswerte eingeschränkt sein. Dass Fondsstrukturen Liquiditätsrisiken nicht automatisch eliminieren, zeigen auch die von der FINMA publizierten Enforcementfälle. So wurde in einem Fall in eigens verwaltete ausländische Fonds investiert, die sich als illiquid erwiesen, während im anderen Fall Anlegergelder direkt oder indirekt über Fonds in illiquide Anleihen mit zweifelhafter Werthaltigkeit investiert wurden.
Schliesslich nennt Swiss Banking weitere Produktkategorien, bei denen Liquiditätsrisiken auftreten können. Dazu gehören bestimmte strukturierte Produkte sowie nicht kotierte oder niedrig kapitalisierte Aktiengesellschaften. Daneben können auch Anlagen mit Verkaufsbeschränkungen (Sales Restrictions) eine reduzierte Handelbarkeit aufweisen.
Erfahrungen aus den von der FINMA publizierten Enforcementfällen
Gerade weil Liquiditätsrisiken bei sehr unterschiedlichen Produkten auftreten können und sich ihre Auswirkungen oft erst in Belastungssituationen zeigen, richtet die FINMA ihren Fokus verstärkt auf die Due Diligence der eingesetzten Finanzinstrumente und die Risikobeurteilung durch die Finanzdienstleister. Die in der Aufsichtsmitteilung 03/2026 analysierten Eskalationsfälle geben Hinweise darauf, welche Konstellationen aus Sicht der Aufsicht besondere Risiken bergen.
Dabei beobachtet die FINMA insbesondere Risiken bei ausländischen Fonds ohne gleichwertige Aufsicht, bei Actively Managed Certificates (AMC) sowie bei Produkten ausländischer, nicht regulierter Emissions- oder Strukturierungsgesellschaften. Solche Produkte unterliegen häufig geringeren oder keinen Anforderungen hinsichtlich Aufsicht, Transparenz, Bewertung, Liquidität und Risikoverteilung. Teilweise bestehen zudem keine gleichwertigen Anforderungen an Rechnungslegung und externe Prüfung.
Insbesondere bei unbeaufsichtigten Produkten oder Produkten ohne gleichwertige Aufsicht können folgende Sachverhalte Hinweise auf erhöhte Risiken darstellen:
- ausstehende Prüftestate
- Wechsel oder Kündigung der Revisionsstelle
- fehlende geprüfte Finanzinformationen
- unzureichende Informationen über die Struktur, Bewertung oder Liquidität des Produkts
Anforderungen an den Umgang mit illiquiden Produkten
Im Kontext des Rundschreibens 2025/2 hält die FINMA fest, dass die Kenntnisse der Kundinnen und Kunden separat für jede Anlagekategorie zu erfragen sind, die bei der angebotenen Finanzdienstleistung zum Einsatz kommt. Bei der Vermögensverwaltung und der portfoliobezogenen Anlageberatung seien die Kenntnisse und Erfahrungen nicht im Hinblick auf die einzelnen Transaktionen, sondern bezogen auf die Finanzdienstleistung unter Berücksichtigung der Eigenschaften der Anlagestrategie und der eingesetzten Produkttypen abzuklären. Eine bloss allgemeine Erkundigung nach Erfahrungen mit Finanzinstrumenten genüge nicht. Dies bedeutet, dass bei Privatkunden ein ausreichendes Verständnis der eingesetzten Produkttypen erwartet wird und dass dies ausreichend belegbar beziehungsweise dokumentiert sein muss. Bei professionellen Kunden dürften diese Erwartungen im Ergebnis weniger hoch sein.
Beim Einsatz von illiquiden Anlagen sind die finanziellen Verhältnisse, die Anlageziele sowie insbesondere der Liquiditätsbedarf der Kundinnen und Kunden angemessen zu berücksichtigen. Von zentraler Bedeutung sind der Anlagehorizont sowie die Frage, ob die investierten Mittel während der vorgesehenen Haltedauer benötigt werden könnten. Die Beurteilung darf sich dabei nicht auf die einzelne Anlage beschränken. Massgeblich ist vielmehr, ob die Anlage unter Berücksichtigung ihrer Liquiditätseigenschaften in das Gesamtportfolio der Kundin oder des Kunden passt. Zu berücksichtigen sind insbesondere die tatsächliche Handelbarkeit, Rücknahmebeschränkungen, Kündigungsfristen oder Lock-up-Perioden sowie allfällige Bewertungsunsicherheiten. Bei Private-Markets-, Private-Debt- und vergleichbaren Anlagen empfiehlt sich eine besonders sorgfältige Eignungsbegründung. Die oft lange Kapitalbindung, eingeschränkte Veräusserbarkeit sowie begrenzte Transparenz und Bewertbarkeit sollten nachvollziehbar in die Eignungsprüfung einfliessen.
Besondere Aufmerksamkeit ist zudem allfälligen Interessenkonflikten im Zusammenhang mit der Empfehlung illiquider Anlagen zu widmen. Diese sind nach Möglichkeit zu vermeiden oder andernfalls gegenüber der Kundin oder dem Kunden angemessen offenzulegen.
Ebenfalls zu berücksichtigen sind Konzentrations- und Klumpenrisiken. Auch wenn einzelne illiquide Anlagen für sich genommen geeignet erscheinen mögen, kann ihre kumulierte Wirkung auf Portfolioebene problematisch sein. Dies gilt insbesondere dann, wenn mehrere Anlagen vergleichbaren Liquiditäts-, Bewertungs- oder Gegenparteirisiken unterliegen oder insgesamt einen wesentlichen Anteil des Vermögens binden. Im Rahmen der Vermögensverwaltung sollten solche Konzentrationen sowie Veränderungen der Liquiditätseigenschaften laufend überwacht werden. Ergeben sich Änderungen des Liquiditätsprofils, ist zu prüfen, ob die Anlage beziehungsweise das Portfolio weiterhin mit den Anlagezielen, dem Anlagehorizont und dem Liquiditätsbedarf vereinbar ist.
Vor diesem Hintergrund kommt auch der Kundeninformation eine wichtige Rolle zu. Kundinnen und Kunden sollten die Konsequenzen eingeschränkter Liquidität nachvollziehen können und insbesondere darüber informiert werden, dass eine Veräusserung unter Umständen nur mit erheblicher Verzögerung oder Preisabschlägen möglich ist. Wesentliche produktspezifische Risiken und Einschränkungen sind transparent darzustellen.
Schliesslich sind die der Empfehlung oder Anlagestrategie zugrunde liegenden Eignungsüberlegungen nachvollziehbar zu dokumentieren. Dies betrifft die Kenntnisse und Erfahrungen der Kundschaft, den Anlagehorizont, den Liquiditätsbedarf, die Auswirkungen auf das Gesamtportfolio sowie allfällige Interessenkonflikte. Je komplexer und illiquider eine Anlage ausgestaltet ist, desto wichtiger ist eine sorgfältige und belastbare Dokumentation der Eignungsprüfung.
Fazit
Liquiditätsrisiken beim Einsatz von Finanzinstrumenten sind nicht auf bestimmte Anlageklassen beschränkt, sondern können bei unterschiedlichsten Finanzinstrumenten auftreten. Ein adäquater, auf das jeweilige Finanzinstrument, Kundensegment und Kunden-Risikoprofil ausgerichteter Umgang mit diesen Risiken bildet Teil der Sorgfaltspflichten in der Vermögensverwaltung und Anlageberatung. Für Finanzdienstleister ergibt sich daraus die Pflicht, Liquiditätsrisiken im Rahmen der Produktauswahl, der Portfoliokonstruktion sowie der Kundenaufklärung angemessen zu berücksichtigen. Die kürzlich erfolgten Medienmitteilungen und die Aufsichtsmitteilung der FINMA zeigen, dass insbesondere bei weniger transparenten oder nur eingeschränkt überwachten Produkten erhöhte Sorgfalt erforderlich ist.
1 Es handelt sich um eine stark vereinfachte Darstellung, welche eine rasche erste Einordnung der Thematik ermöglichen soll. Jedes Institut sollte die Relevanz und den konkreten Handlungsbedarf individuell-konkret bestimmen.
2 Bei Vermögensverwaltern von Kollektivvermögen, die zugleich auch individuelle Vermögensverwaltung anbieten, wird die Relevanz ebenfalls als hoch beurteilt.
3 Weitere Informationen in unserem Artikel: FINMA-Aufsichtsmitteilung 03/2026 | Grant Thornton
4 Die anderen in der Aufsichtsmitteilung 03/2026 thematisierten Risiken im Zusammenhang mit Finanzinstrumenten stehen nicht im Fokus dieses Beitrages.
5 Die Diversifikation entspricht dem Prinzip des Fund of Funds, sofern die Anlagen in einer einzigen Kollektivanlage zusammengefasst sind, wenn sie nach dem Multi Manager-Prinzip (Fondsverwaltung durch mehrere unabhängige Fondsmanager) verwaltet werden.