Mit der Richtlinie (EU) 2025/2, dem sogenannten «Solvency II-Review», wird das seit 2016 geltende europäische Versicherungsaufsichtsregime umfassend modernisiert und an die aktuellen wirtschaftlichen Bedingungen und Herausforderungen angepasst. Der Vernehmlassungsbericht der Regierung vom 19. Mai 2026 legt dar, wie diese Vorgaben in Liechtenstein umgesetzt werden sollen. Der vorliegende Beitrag verschafft einen ersten Überblick über die Schwerpunkte der Vorlage und die zu erwartenden Auswirkungen auf die Marktteilnehmer.
1. Einordnung
Die Umsetzung erfolgt in erster Linie über eine Teilrevision des Versicherungsaufsichtsgesetzes (VersAG) und der Versicherungsaufsichtsverordnung (VersAV). Die entsprechenden Anpassungen auf Verordnungsstufe (VersAV) stehen derzeit noch aus. Ergänzend werden das Personen- und Gesellschaftsrecht (PGR), das Finanzmarktaufsichtsgesetz (FMAG) sowie das Versicherungsvertriebsgesetz (VersVertG) punktuell angepasst.
Zu beachten ist, dass für die Versicherungsunternehmen nicht nur die Richtlinie, sondern auch zahlreiche Durchführungsrechtsakte (Level II und III) relevant sind, die mit ihrer Übernahme ins EWR-Abkommen unmittelbar anwendbar werden. Dazu zählt insbesondere die unmittelbar anwendbare delegierte Verordnung (EU) 2015/35, welche die zentralen Anforderungen des Solvency II-Rahmenwerks ergänzt, konkretisiert und im Zuge des Reviews ebenfalls revidiert wurde. Diese Publikation beschränkt sich auf die Gesetzesanpassungen im VersAG.
Relevanz für die Marktteilnehmer
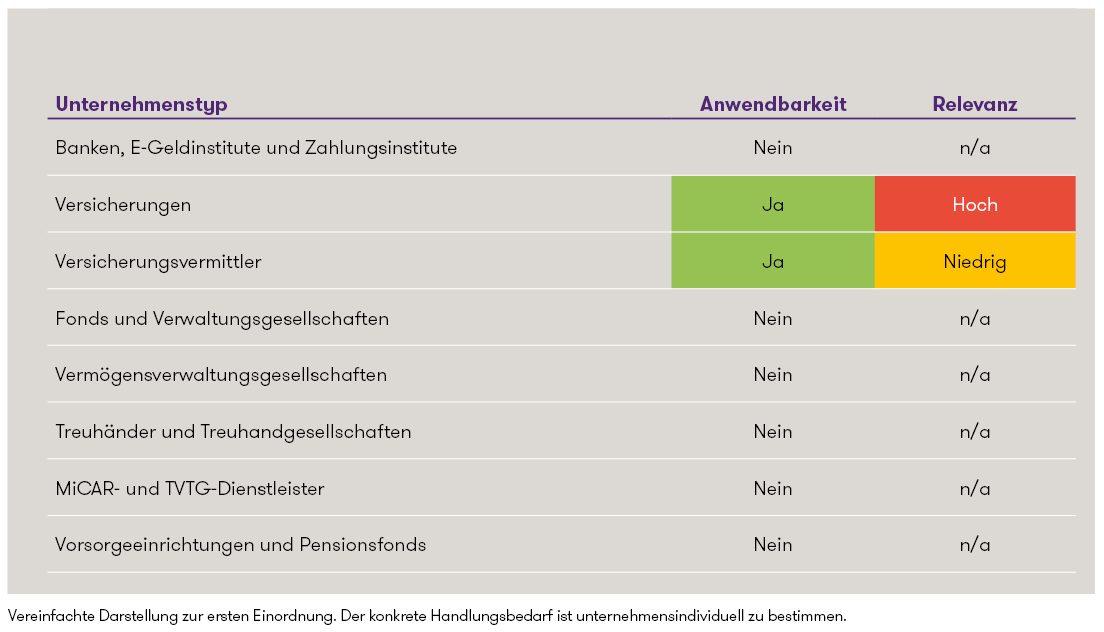
Vereinfachte Darstellung zur ersten Einordnung. Der konkrete Handlungsbedarf ist unternehmensindividuell zu bestimmen.
2. Die Vorlage im Überblick
Der Solvency II-Review hält am bewährten Drei-Säulen-Ansatz fest, bringt jedoch in allen drei Säulen wesentliche Anpassungen:
- Erste Säule – quantitative Anforderungen: marktgerechtere, stabilere Kapitalanforderungen und Vereinfachungen für kleinere Unternehmen.
- Zweite Säule – Governance und Risikomanagement: stärkere Ausrichtung auf Nachhaltigkeit, Cybersicherheit und makroökonomische Analysen bei gleichzeitiger Flexibilisierung nach Grösse und Komplexität.
- Dritte Säule – Berichterstattung und Offenlegung: differenziertere, verständlichere und teils reduzierte Berichtspflichten bei höherer Transparenz für grosse Gruppen.
Übergeordnete Zielsetzung der Vorlage sind die Stärkung der Widerstandsfähigkeit des Versicherungssektors, die Förderung langfristiger und nachhaltiger Investitionen sowie eine konsequentere Anwendung des Verhältnismässigkeitsprinzips.
3. Die Schwerpunkte der Revision
3.1 Stärkung des Verhältnismässigkeitsprinzips
Kernstück der Vorlage ist die Einführung der Kategorie «kleines und nicht komplexes Versicherungsunternehmen» (Small and Non-Complex Undertaking, SNCU). Die Kriterien für die Einstufung als solches Unternehmen – sowie die entsprechenden Ausschlusskriterien – sind im neuen Anhang 6 des VersAG festgelegt.
Erfüllt ein Versicherungsunternehmen die festgelegten Risikokriterien, kann es als «klein und nicht komplex» eingestuft werden. Nach einer entsprechenden Meldung an die FMA gilt diese Einstufung automatisch, sofern die FMA innerhalb von zwei Monaten keine Einwände erhebt. Mit der Einstufung als SNCU greifen unter anderem folgende Erleichterungen:
| Bereich | Erleichterung für SNCU |
|---|---|
|
Governance
|
Vereinfachte Governance-Anforderungen
|
|
Schlüsselfunktionen
|
Erleichterung bei den Vorschriften zur Funktionstrennung; Schlüsselfunktionen können kombiniert werden
|
|
Solvenzkapitalanforderungen (SCR)
|
Vereinfachung bei der Anwendung der Standardformel zur Berechnung der Solvenzkapitalanforderung
|
|
Liquiditätsmanagement
|
Befreiung von der Pflicht zur Erstellung eines Liquiditätsmanagementplans
|
|
Nachhaltigkeit und Klima
|
Erleichterungen bei Klimaszenario- und Nachhaltigkeitsanalysen
|
|
ORSA
|
Durchführung der unternehmenseigenen Risiko- und Solvabilitätsbeurteilung (ORSA) nur alle zwei Jahre
|
|
Aufsichtliche Berichterstattung (RSR)
|
Erstellung des regelmässigen aufsichtlichen Berichts (RSR) in grösseren Intervallen möglich (grundsätzlich alle drei Jahre)
|
|
Solvabilitäts- und Finanzlagebericht (SFCR)
|
Vereinfachte quantitative Angaben im SFCR
|
Unternehmen, die nicht als klein und nicht komplex gelten, können ebenfalls einzelne Proportionalitätsmassnahmen beantragen, allerdings nur mit vorgängiger Genehmigung der FMA und auf Basis einer Einzelfallbeurteilung. Für Captives eröffnen die neuen Bestimmungen besondere Vorteile, da ihr typischerweise begrenztes Risikoprofil berücksichtigt wird.
3.2 Langfristige Garantien und Kapitalanforderungen
Ziel ist es, Kapital für langfristige Investitionen freizusetzen, ohne den Schutz der Versicherungsnehmer zu beeinträchtigen. Die Berechnungsmethoden für das erforderliche Kapital werden überarbeitet, unter anderem durch eine Reduktion der Risikomarge, eine neue Methodik für die Zinsstrukturkurve und eine dynamischere Volatilitätsanpassung.
Ergänzend werden die Voraussetzungen für die Nutzung der Matching-Anpassung gelockert und die Eigenmittelanforderungen für bestimmte langfristige Aktienanlagen gesenkt. Für kleine und nicht komplexe Unternehmen kommen zusätzlich vereinfachte Berechnungen der Solvenzkapitalanforderung zur Anwendung.
3.3 Makroprudenzielle Instrumente
Erstmals werden explizite makroprudenzielle Instrumente in die Versicherungsaufsicht integriert. Der Fokus verschiebt sich damit von der Solvenz des einzelnen Unternehmens hin zur Stabilität des Gesamtmarktes:
- Pflicht zur Erstellung und laufenden Aktualisierung eines Liquiditätsrisikomanagementplans1
- Systematische Einbeziehung makroökonomischer Entwicklungen – etwa Zinsniveau, Inflation oder Marktvolatilität – in Risikoanalysen und ORSA
- Erweiterte Befugnisse der FMA unter aussergewöhnlichen Umständen vorübergehend Dividenden, Boni, Aktienrückkäufe oder Rückkaufsrechte einzuschränken
1Kleine und nicht komplexe Unternehmen sowie Unternehmen mit entsprechender Genehmigung sind von der Pflicht zum Liquiditätsrisikomanagementplan ausgenommen.
3.4 Stärkung der grenzüberschreitenden Aufsicht
Dieser Punkt ist für den Standort Liechtenstein von besonderer Bedeutung, da die grenzüberschreitende Tätigkeit für sämtliche liechtensteinischen Versicherungsunternehmen eine tragende Rolle spielt.
Der Review führt hierzu mehrere neue Instrumente ein. Zentral ist der neu definierte Begriff der «bedeutenden grenzüberschreitenden Tätigkeit»: Überschreitet ein Versicherungsunternehmen mit seinem Auslandsgeschäft bestimmte Schwellenwerte, greifen künftig verstärkte Kooperationsmechanismen zwischen der Aufsichtsbehörde des Herkunftsstaats (bei liechtensteinischen Unternehmen die FMA) und jener des Aufnahmestaats. Konkret werden verpflichtende Konsultations- und Informationspflichten zwischen diesen Behörden eingeführt, ebenso die Möglichkeit gemeinsamer Bewertungen und Prüfungen vor Ort. Kommt es zwischen den Behörden zu Meinungsverschiedenheiten, erhält die EIOPA eine gestärkte Rolle als Vermittlerin. Der Informationsaustausch soll dabei zunehmend über gemeinsame digitale Plattformen abgewickelt werden.
3.5 Gruppenaufsicht
Die Regeln zur Gruppenaufsicht werden modernisiert und präzisiert. Im Vordergrund stehen klarere Kriterien dazu, wann eine Gruppe vorliegt und welche Unternehmen einzubeziehen sind, eine vereinfachte Berechnung der Gruppensolvabilität sowie erleichterte Ansätze für kleine verbundene Unternehmen.
Zudem werden die Koordination zwischen den beteiligten Aufsichtsbehörden verbessert, um eine Doppelaufsicht zu vermeiden. Auch auf Gruppenebene kommen die neuen makroprudenziellen Elemente zur Anwendung.
3.6 Berichterstattung
Die aufsichtsrechtliche Berichterstattung wird stärker differenziert und an Grösse und Komplexität des Unternehmens ausgerichtet. Die wichtigsten Neuerungen im Überblick:
| Element | Neuerung |
|---|---|
|
Inhaltliche Erweiterung des Aufsichts- und Offenlegungsreportings
|
Neu sind Angaben zu Nachhaltigkeits-, Klima- und Liquiditätsrisiken einzubeziehen, die – je nach Risikoart – in den ORSA, den RSR, den SFCR sowie in gesonderte Meldungen an die FMA einfliessen. Zusätzlich werden die quantitativen Meldebögen (QRT) überarbeitet.
|
|
Aufbau Bericht über Solvabilität und Finanzlage (SFCR)
|
Zweiteilung des Berichts:
|
|
Fristen SFCR, quantitative Meldebögen
|
SFCR neu 18 statt 14 Wochen nach Geschäftsjahresende; quantitative Meldebögen 16 statt 14 Wochen; Gruppen 22 statt 20 Wochen nach Geschäftsjahresende
|
|
Periodizität Regelmässiger aufsichtlicher Bericht (RSR)
|
Umstellung vom jährlichen Intervall auf einen Dreijahresrhythmus
|
|
Gesetzliche Prüfpflicht der Solvenzbilanz
|
Neue gesetzliche Prüfpflicht der Solvenzbilanz im SFCR durch einen unabhängigen Wirtschaftsprüfer (diese Prüfung wird im Rahmen der aufsichtsrechtlichen Prüfpflichten bereits seit einigen Jahren durchgeführt und dürfte daher erwartungsgemäss zu keiner materiellen Änderung führen)
|
3.7 Nachhaltigkeit
Versicherungsunternehmen müssen künftig über Strategien, Leitlinien, Prozesse und Systeme verfügen, um Nachhaltigkeitsrisiken über kurz-, mittel- und langfristige Zeithorizonte zu identifizieren, zu messen, zu steuern und zu überwachen. Ergänzend sind spezifische Pläne mit quantifizierbaren Zielen zur Bewältigung finanzieller Risiken aus Nachhaltigkeitsfaktoren aufzustellen und jährlich offenzulegen. Unternehmen mit wesentlicher Exposition gegenüber Klimarisiken haben zudem langfristige Klimawandel-Szenarioanalysen durchzuführen. Für kleine und nicht komplexe Unternehmen gelten auch hier Erleichterungen.
3.8 Weitere punktuelle Änderungen
Über den Solvency II-Review hinaus enthält die Vorlage Anpassungen, die sich aus der Aufsichtspraxis ergeben haben:
- Bei Funktionsausgliederungen tritt eine vorgängige Meldepflicht an die Stelle der bisherigen Genehmigungspflicht. Voraussetzung bleibt die Gewährleistung eines jederzeitigen Zugangs zu den Daten der Funktionsausgliederungsdienstleister für die Revisionsstelle und die FMA.
- Schlüsselfunktionen: Klarstellung, dass Änderungen bei Inhabern von Schlüsselfunktionen der Genehmigungspflicht unterliegen. Dies entspricht einer gesetzlichen Anpassung an die bereits langjährige Praxis der FMA.
- Geschäftsgeheimnis: Die entsprechenden Bestimmungen im VersAG und im VersVertG werden aufgehoben; massgebend bleiben DSGVO/DSG, das AIA-Regime sowie vertragliche Pflichten.
- PGR und FMAG: Erweiterung der Erleichterungen bei der Nachhaltigkeitsberichterstattung sowie neue Gebührentatbestände für die neuen Aufsichtsverfahren.
4. Zeitplan
| Datum | Meilenstein |
|---|---|
|
19.05.2026
|
Verabschiedung des Vernehmlassungsberichts der Regierung
|
|
21.09.2026
|
Ende der Vernehmlassungsfrist
|
|
29.01.2027
|
Frist für die EU-Mitgliedstaaten zur Umsetzung der Richtlinie (EU) 2025/2
|
|
30.01.2027
|
Referenzdatum zahlreicher Übergangsbestimmungen; Anwendung der EIOPA-Leitlinien
|
|
offen
|
Inkrafttreten in Liechtenstein – der Prozess zur Übernahme der Richtlinie in das EWR-Abkommen dauert an
|
Parallel dazu werden die delegierte Verordnung der Kommission sowie technische Regulierungs- und Durchführungsstandards der EIOPA wirksam. Diese sind laufend zu beobachten, da sie zahlreiche Detailvorgaben, insbesondere zu Schwellenwerten, Meldebögen und Proportionalitätsvoraussetzungen, erst konkretisieren.
5. Auswirkungen auf die Marktteilnehmer
Die Vorlage schafft keine grundlegend neuen Aufsichtstatbestände, passt jedoch bestehende Instrumente breit an und erweitert sie punktuell.
Für den Versicherungsstandort Liechtenstein ergeben sich mehr Rechtssicherheit im grenzüberschreitenden Geschäft, eine höhere Wettbewerbsfähigkeit sowie eine zusätzliche Attraktivität für Captive-Modelle.
Angesichts des Umfangs und der Komplexität des neuen Regelwerks empfiehlt sich eine frühzeitige Standortbestimmung. Im Zentrum steht dabei die Abklärung des eigenen Status: Ob ein Unternehmen als klein und nicht komplex eingestuft wird oder als Captive gilt, entscheidet über die Anwendbarkeit zahlreicher Erleichterungen.
Welcher Handlungsbedarf besteht?
- Statusabklärung: Prüfung, ob die Kriterien für die Einstufung als kleines und nicht komplexes Unternehmen erfüllt werden.
- Durchführung einer Gap-Analyse in den neuen qualitativen Prüffeldern: Nachhaltigkeitsrisiken, Klimaszenarien, Cybersicherheit und Liquiditätsrisikomanagement.
- Anpassung der Termin- und Ressourcenplanung an die geänderten Berichtsfristen und -zyklen.
- Laufende Beobachtung der VersAV-Revision sowie der EU-Durchführungsrechtsakte und EIOPA-Standards.
Bei Fragen rund um den Solvency II-Review oder zu anderen finanzmarktrechtlichen Themen unterstützen wir Sie gerne. Wir freuen uns auf Ihre Kontaktaufnahme.
AUTOREN