Au 1er janvier 2026, Egon Hutter succédera à Erich Bucher au poste de CEO, ce dernier quittant l’entreprise pour prendre sa retraite.
Filtrer par:
Popular Topics
Featured Content
La circulaire n° 32a de l'Administration fédérale des contributions (AFC), publiée le 20 janvier 2025, a pour sujet le traitement fiscal des mesures d’assainissement des sociétés et des coopératives. Elle remplace la version précédente (circulaire n° 32) de 2010 et tient compte des changements intervenus dans la pratique administrative, la jurisprudence actuelle et les modifications législatives relatives à l'impôt fédéral direct, à l'impôt anticipé et au droit de timbre. Les principales modifications sont présentées ci-dessous.
Les détenteurs de participation qualifiés, les personnes chargées des tâches de gestion ou les membres du conseil d'administration de banques et d'autres établissements financiers agréés et surveillés par la FINMA se souviennent des formulaires portant les désignations discrètes B1, B2 et B3.
Au 1er janvier 2026, Egon Hutter succédera à Erich Bucher au poste de CEO, ce dernier quittant l’entreprise pour prendre sa retraite.
La circulaire n° 32a de l'Administration fédérale des contributions (AFC), publiée le 20 janvier 2025, a pour sujet le traitement fiscal des mesures d’assainissement des sociétés et des coopératives. Elle remplace la version précédente (circulaire n° 32) de 2010 et tient compte des changements intervenus dans la pratique administrative, la jurisprudence actuelle et les modifications législatives relatives à l'impôt fédéral direct, à l'impôt anticipé et au droit de timbre. Les principales modifications sont présentées ci-dessous.
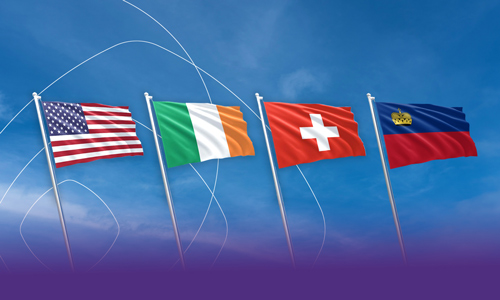
Grant Thornton Advisors LLC (Grant Thornton Advisors) a annoncé aujourd'hui des accords visant à étendre la plateforme multinationale qu'elle a formée en janvier avec Grant Thornton Ireland. La plateforme comprendra désormais Grant Thornton Suisse/Liechtenstein et Grant Thornton dans les îles Anglo-Normandes (connu sous le nom de Grant Thornton Limited, îles Anglo-Normandes).
Ces dernières années, les sanctions et les embargos ont gagné en importance, tant sur le plan réglementaire qu'opérationnel. Les crises mondiales, les risques de sanctions secondaires et les restrictions d'ordre géopolitique ont de plus en plus d'impact sur les intermédiaires financiers suisses. Alors que la situation juridique évolue constamment, les autorités de surveillance attendent de plus en plus une gestion active des risques de sanction.
La circulaire de la FINMA sur les obligations de comportement selon la loi sur les services financiers (LSFin et OSFin) est entrée en vigueur le 1er janvier 2025, avec un délai transitoire au 30 juin 2025 pour certaines dispositions. De nombreuses prescriptions de la nouvelle circulaire laissent une marge d'interprétation et des incertitudes quant à leur mise en œuvre. Nous résumons ci-après les principaux points d’attention.
Après l'entrée en vigueur de la Convention-cadre sur l’intelligence artificielle l'IA ("AI Act") en Europe le 30 août 2024, la réglementation de l'IA en Suisse se concrétise également.
La comptabilisation des abandons de créances est décisive pour un traitement sans incidence sur l'impôt sur le bénéfice. L'Administration fédérale des contributions a récemment publié une nouvelle circulaire (n° 32a) sur l'assainissement des sociétés de capitaux et des coopératives. Selon celle-ci, les abandons de créances par les détenteurs de parts, qui sont directement comptabilisés dans les fonds propres de la société, devraient toujours être neutres du point de vue de l'impôt sur le bénéfice en raison de la comptabilisation selon le droit commercial.
L'Administration fédérale des contributions (AFC) publie chaque année les taux d'intérêt reconnus applicables au calcul de l'impôt sur les avances et les prêts en francs suisses et en monnaies étrangères.
Un bilan TVA permet de s'assurer que les obligations en matière de taxe sur la valeur ajoutée d'une entreprise sont correctement remplies et que les risques de non-conformité associés sont minimisés. L'analyse identifie les faiblesses potentielles dans les processus et les catégorisations de la TVA, offrant des opportunités d'optimisation, de réduction des risques et de gestion fiscale plus efficace.
L'Autorité fédérale de surveillance des marchés financiers (FINMA) a finalisé et publié la circulaire sur les règles de comportement selon la loi fédérale sur les services financiers (LSFin) et son ordonnance d’exécution (OSFin) (ci-après « circulaire LSFin » ou « circulaire »). Celle-ci entrera en vigueur le 1er janvier 2025 et a pour objectif de créer des normes uniformes sur la manière dont les clients doivent être informés afin qu’ils puissent prendre leurs décisions de placement en toute connaissance de cause. Un délai transitoire jusqu'au 30 juin 2025 est accordé pour la mise en œuvre de certaines exigences. La circulaire a fait l'objet d'intenses discussions lors de l’audition et a été critiquée par les représentants de la branche. La FINMA a repris plusieurs points soulevés durant l’audition et les a intégré dans la version finale tout en conservant l'essentiel du contenu du projet initial.
La Suisse suspend l'application de la clause de la nation la plus favorisée en vertu d’un protocole à la convention fiscale entre la Suisse et l'Inde. Les distributions de dividendes de la Suisse vers l'Inde jusqu'au 31 décembre 2024 pourront encore bénéficier de cette clause.
Les Genevois approuvent la réforme de l’imposition des personnes physiques à Genève.
A partir du 1er janvier 2025, les plateformes en ligne seront tenues de s’enregistrer à la taxe sur la valeur ajoutée (TVA) en Suisse et au Liechtenstein si, en l’espace d’un an, des petits envois d’une valeur d’au moins 100 000 CHF sont vendus à des clients suisses via leur plateforme. Cette obligation d’enregistrement s’applique également lorsque la plateforme n’agit pas elle-même en tant que vendeur, mais se contente de mettre en relation acheteurs et vendeurs. L’objectif de l’obligation fiscale est de garantir que les ventes à des clients suisses soient correctement imposées et ne restent pas non imposées.
Les personnes actives affiliées à une caisse de pension peuvent verser au maximum CHF 7'056 dans le pilier 3a en 2024. Le montant versé peut être déduit du revenu dans la déclaration fiscale 2024. Les personnes actives qui ne sont pas affiliées à une caisse de pension peuvent verser au maximum 20% de leur revenu net, le montant maximal étant de CHF 35'280. Jusqu'à présent, un versement ne peut être effectué que dans l'année civile correspondante, les versements rétroactifs après la fin de l'année civile ne sont pas possibles.
Le 1er janvier 2025, le droit de la taxe sur la valeur ajoutée (TVA) partiellement révisé entrera en vigueur. La pratique administrative liée aux modifications de la loi et de l’ordonnance est encore largement indéterminée, c’est pourquoi de nombreux détails concernant la mise en œuvre pratique sont encore ouverts et nécessitent une clarification individuelle. Les adaptations de la TVA concernent aussi bien les entre- prises nationales qu’internationales qui opèrent en Suisse et au Liechtenstein. Les nouveautés sont importantes, car elles n’ont pas seulement des répercussions sur l’assujettissement à l’impôt, mais peuvent également entraîner des exigences administratives et des conséquences financières.
La pratique et la doctrine retiennent des dates différentes pour les distributions dissimulées de bénéfices . Le Tribunal fédéral suisse a récemment accepté le recours des autorités fiscales fédérales suisses en matière de droit public contre le jugement du Tribunal administratif fédéral et a confirmé que la date d’échéance des distributions cachées de bénéfices correspond à la date de comptabilisation. Pour des raisons pratiques et de simplicité, la fin de l'exercice comptable est considérée comme la date d'échéance de nombreuses distributions dissimulées de bénéfices. Des intérêts moratoires, actuellement fixés à 4,75 %, deviennent exigibles 30 jours après la date d’échéance des distributions cachées de dividendes. Afin de couvrir les dettes liées aux retenues à la source et les intérêts moratoires, une convention d'indemnisation fiscale est fondamentale lors des opérations de fusion et d'acquisition.