Au 1er janvier 2026, Egon Hutter succédera à Erich Bucher au poste de CEO, ce dernier quittant l’entreprise pour prendre sa retraite.
Filtrer par:
Popular Topics
Featured Content
La circulaire n° 32a de l'Administration fédérale des contributions (AFC), publiée le 20 janvier 2025, a pour sujet le traitement fiscal des mesures d’assainissement des sociétés et des coopératives. Elle remplace la version précédente (circulaire n° 32) de 2010 et tient compte des changements intervenus dans la pratique administrative, la jurisprudence actuelle et les modifications législatives relatives à l'impôt fédéral direct, à l'impôt anticipé et au droit de timbre. Les principales modifications sont présentées ci-dessous.
Les détenteurs de participation qualifiés, les personnes chargées des tâches de gestion ou les membres du conseil d'administration de banques et d'autres établissements financiers agréés et surveillés par la FINMA se souviennent des formulaires portant les désignations discrètes B1, B2 et B3.
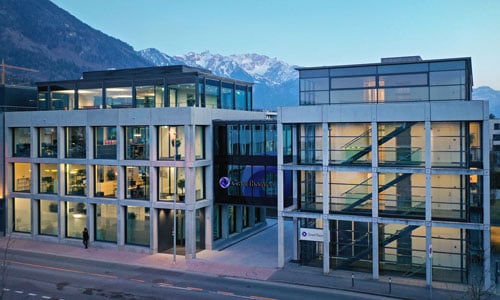
Sur le site Grant Thornton de Schaan, au Liechtenstein, une extension a vu le jour juste à côté du bâtiment de bureaux existant. Au cours des dernières années, Grant Thornton Suisse/Liechtenstein a enregistré une forte croissance. Dans ce contexte, le besoin de locaux supplémentaires s’est également fait ressentir. «La construction de l’extension a permis de résoudre ce problème et de placer de manière optimale les différents départements», explique Rainer Marxer, associé chez Grant Thornton. Ce projet devait être l’occasion de créer plus d’espace, tout en l’adaptant et en l’optimisant par rapport aux exigences actuelles. Il a été achevé fin 2021, et les collaborateurs de Schaan ont pu s’installer dans leurs nouveaux bureaux conformément au calendrier. Dans le journal Wirtschaftregional, Hanspeter Schreiber, l’architecte du bâtiment, et Rainer Marxer, associé chez Grant Thornton à Schaan, ont répondu aux questions les plus importantes de la rédaction concernant le projet. Lisez plus…
Pour les entreprises, les programmes de participation des collaborateurs, notamment sous forme d’actions, représentent des outils idéals pour attirer de nouveaux employés ou s’assurer leur fidélité à long terme. La prudence doit cependant être de mise, car ces programmes recèlent des pièges. Souvent, les entreprises se concentrent sur des questions telles que le droit de parole et le droit d’accès et ne se penchent pas sur les questions fiscales. Or, la charge fiscale peut exercer une forte influence sur l’attractivité d’un programme de participation des collaborateurs, que ce soit pour ceux-ci ou pour l’employeur. Dans leur article, Michael Rupp et Christian Reichert indiquent ce dont les employeurs et les employés doivent tenir compte. A l’aide d’un exemple, ils expliquent comment calculer la charge fiscale au Liechtenstein.
Le Covid-19 a bousculé de nombreux aspects du travail d’un expert-comptable: la crise nous a tous obligés à nous adapter dans l’urgence avec des réunions par visioconférence, une liberté de voyager limitée, le télétravail et autres structures et processus à distance. Aussi bien du côté des comptables que des clients, les petites entreprises ont beaucoup investi dans l’informatique au cours des dix-huit derniers mois. Mais pour les experts-comptables, il n’y a pas que les conditions de travail qui ont été complexifiées par la pandémie: l’évaluation de l’hypothèse de continuité d’exploitation, par exemple, est un exercice difficile avec la chute des ventes, les problèmes de liquidités, les chaînes d’approvisionnement freinées et les arrêts de production pendant le confinement. Dans son article, Shqiponja Isufi présente l’importance de se saisir des opportunités offertes par la crise du Covid-19. Elle explique aussi pourquoi le métier d’expert-comptable ne fera que gagner en attractivité aux yeux de la jeune génération.
Lors de la votation populaire du 13 février 2022, la modification de l’actuelle loi fédérale sur le droit de timbre a été refusée, de sorte que le droit de timbre de 1% perçu sur l'émission d'actions de personnes morales suisses reste en vigueur. Les autres droits de timbre, tels que le droit de timbre de négociation, prélevé sur le commerce de certains titres, ainsi que le droit de timbre sur les primes d'assurance, n’étaient pas soumis au vote et restent ainsi également en vigueur.
Mi-janvier 2022, le Conseil fédéral suisse a entamé le processus d’adoption des bases qui garantiront un taux d'imposition minimum de 15 % des entreprises résidantes en Suisse et faisant partie d’une entreprise internationale. En substance, une ordonnance transitoire sera d'abord adoptée, suivie de la procédure législative ordinaire. L’utilisation d’une ordonnance transitoire semble adéquate, étant donné que la procédure législative ordinaire est plus longue. Elle contraste avec le calendrier ambitieux fixé par l'OCDE pour l'entrée en vigueur de pillar 2. Même si une ordonnance transitoire est la voie prévue pour la mise en œuvre de l’imposition minimale, une modification de la Constitution suisse et donc un référendum seront nécessaires. Selon le calendrier actuel, le référendum est prévu pour juin 2023. L'objectif est d'introduire l’imposition minimale pour les entreprises concernées à compter du 1er janvier 2024.
La pandémie mondiale COVID-19 a eu de nombreuses conséquences économiques dont la plupart d’entre nous, n’avions peut-être pas eu à prendre en considération auparavant. L'une de ces conséquences est la capacité à rembourser les prêts. En réponse à cette problématique, certains créanciers ont accepté de modifier leurs conditions d'emprunt ou d’accorder des dérogations ou d’apporter des modifications aux dispositions de leurs conventions d’emprunt. Toute modification des conditions des contrats de prêt, par exemple l'octroi d'exonération de paiement du prêt principal ou des intérêts, ou la modification des taux d'intérêt, doit être soigneusement évaluée.
Pour de nombreuses entreprises de notre région, mettre à disposition en interne suffisamment d’expertise informatique pour bien se protéger contre les attaques cybernétiques représente un immense défi. Dans cet article, Christopher Oehri explique pourquoi il est si important de trouver le bon fournisseur pour votre sécurité informatique et comment Grant Thornton AG peut vous aider dans ce contexte.
La nouvelle réglementation des marchés financiers notamment avec LSFin et LEFin est en vigueur en Suisse depuis début 2020. Elle concerne les conseillers en placements, les gestionnaires d’actifs et les gestionnaires de patrimoines collectifs et tous ceux qui ont affaire aux prestations financières, l’offre et la commercialisation d’outils financiers – à l’instar des fonds de placement. Au bout d’un an et demi et un certain nombre de difficultés liées à la pandémie de coronavirus, le moment est venu de tirer un nouveau bilan intermédiaire pour les prestataires de services financiers concernés. Dans ce numéro du panel B2B de juin 2021, Veronika Britt, senior manager chez Grant Thornton Suisse/Liechtenstein, explique les points importants à prendre en compte pour la réglementation des marchés financiers et comment Grant Thornton peut aider votre entreprise:
Le début de l'année est l'occasion pour beaucoup de gens de faire le ménage et de tout ranger. D'un point de vue fiscal, un "nettoyage de printemps" devrait également être effectué régulièrement pour les sociétés holding et les structures détenant des actifs. 2021 est le moment idéal pour revoir les structures existantes et, si nécessaire, prendre les mesures appropriées pour minimiser les risques fiscaux, car cette année offre des opportunités particulières à cet égard. Mais pourquoi une analyse approfondie de ces structures et la réalisation d'un bilan de santé fiscal en valent-elles la peine ? Dans leur article, Martina Benedetter et Nicolai Fischli expliquent les différentes possibilités d'optimisation fiscale et la meilleure façon de les exploiter.
A première vue, la TVA est un impôt et contribue au financement des tâches étatiques. Mais à y regarder de plus près, certains processus et mesures dans ce domaine ont des répercussions positives sur les liquidités à la disposition d’une entreprise, car cela permet de réduire les immobilisations de liquidités inutiles d’un point de vue économique. La procédure de report pour l’impôt sur les importations illustre les effets de certains processus en matière de TVA.
En 2018, le Parlement a approuvé une adaptation de la loi sur l’égalité (LEg), obligeant les entreprises dès 100 collaborateurs à procéder à une analyse de l’égalité salariale. La LEg révisée est entrée en vigueur au 1er juillet 2020. Les analyses de l’égalité salariale doivent être effectuées d’ici à la fin juillet 2021, puis être contrôlées par un organisme indépendant dans un délai d’un an.
La pandémie du coronavirus tient toujours le monde en haleine. Les vaccins doivent maintenant nous protéger du virus et permettre un retour rapide à une «vie normale». Du point de vue du droit du travail surgissent différentes questions, liées par exemple au thème de la vaccination obligatoire en entreprise ou à la façon de gérer l’attribution de droits spéciaux pour les personnes vaccinées. En tant qu’employeur, que devez-vous prendre en compte en termes de vaccination contre le coronavirus?
La loi sur les établissements financiers (LEFin) et la loi sur les services financiers (LSFin) sont entrées en vigueur le 1er janvier 2020. Ces lois sont précisées par des ordonnances publiées par le Conseil fédéral le 6 novembre 2019. Diverses périodes transitoires sont prévues pour la mise en œuvre des nouvelles exigences pour les prestataires de services financiers. Que devez-vous garder à l'esprit en tant que prestataire de services financiers ?
Le marché suisse est considéré comme extrêmement attractif dans le domaine du E-Commerce transfrontalier. Mais qu'est-ce qui rend notre marché si particulièrement intéressant et pourquoi cela vaut-il la peine de développer le commerce en ligne ? Dans cet article, Matthias Hofer vous propose un guide pour les commerçants en ligne, qui garantira un processus de livraison efficace sur le plan fiscal et convivial pour les clients CH/FL. Téléchargez le PDF pour en savoir plus.
Le début de l'année est l'occasion pour beaucoup de gens de faire le ménage et de tout ranger. D'un point de vue fiscal, un "nettoyage de printemps" devrait également être effectué régulièrement pour les sociétés holding et les structures détenant des actifs. 2021 est le moment idéal pour revoir les structures existantes et, si nécessaire, prendre les mesures appropriées pour minimiser les risques fiscaux, car cette année offre des opportunités particulières à cet égard. Mais pourquoi une analyse approfondie de ces structures et la réalisation d'un bilan de santé fiscal en valent-elles la peine ? Dans leur article, Martina Benedetter et Nicolai Fischli expliquent les différentes possibilités d'optimisation fiscale et la meilleure façon de les exploiter.
L'expertise, l'expérience, le leadership et l'adaptation aux nouvelles technologies sont les qualités premières idéales d’un auditeur performant. En raison de la tendance à la numérisation, considérablement renforcée par la pandémie liée au Coronavirus, les attentes en matière d'audit n'ont pas diminué. Grâce aux nouvelles technologies actuelles, les processus complexes et récurrents de l'audit annuel peuvent être simplifiés, mais quelles sont les qualités qu'un auditeur doit avoir aujourd'hui et à l'avenir, pour pouvoir utiliser à bon escient les outils numériques tels que les Mégadonnées (Big Data), l'intelligence artificielle et, surtout, les approches de gamification ? Les informaticiens sont-ils devenus les nouveaux auditeurs ? Dans son article, Dr. Shqiponja Isufi a expliquée quel est le profil idéal d'un auditeur et pourquoi la profession deviendra encore plus attrayante à l'avenir.